در شرایطی که مقامات حکومتی تلاش دارند فعال شدن مکانیسم ماشه و بازگشت تحریمهای سازمان ملل را بیاثر نشان دهند، کارشناسان معتقدند بازگشت تحریمها در ابعاد گستردهای اقتصاد ایران و معیشت مردم را تحت تأثیرات منفی قرار خواهد داد.
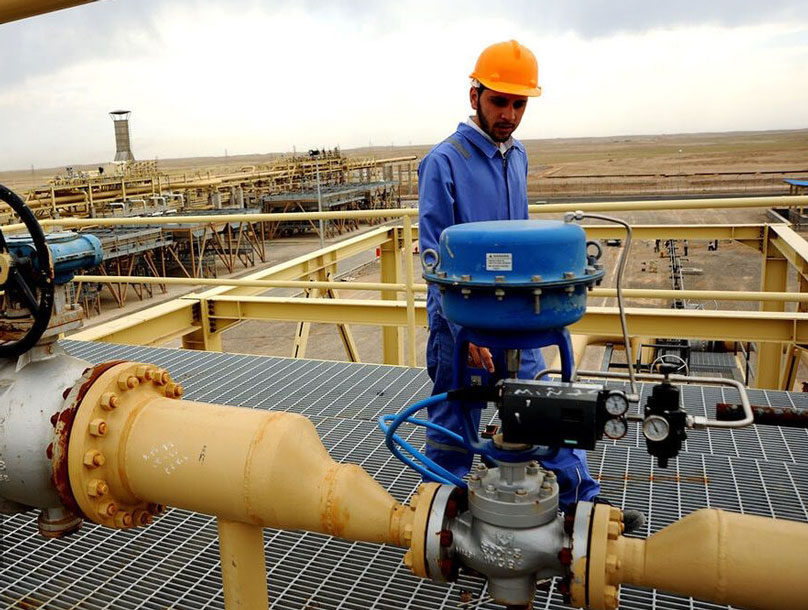
عبدالله باباخانی کارشناس انرژی هشدار داده: «با بازگشت تحریمهای سازمان ملل در کوتاهمدت بخشی از صادرات ایران از طریق همان مسیرهای خاکستری و با تغییر مبدأ، تهاتر کالا و انتقال کشتی به کشتی ادامه پیدا میکند و کاهش صادرات پلکانی خواهد بود؛ یعنی از حدود ۱/۴ میلیون تا ۱/۵ میلیون بشکه فعلی به محدوده یک میلیون تا ۱/۱ میلیون بشکه در سال ۱۴۰۴ میرسد.»
این کارشناس انرژی افزوده: «در افق بلندمدت اما اگر فشار سازمان ملل با بیمه و کشتیرانی هماهنگ شود، ایران با کاهش پایدارتر ۵۰۰ تا ۸۰۰ هزار بشکه در روز در سال ۱۴۰۵ مواجه میشود و تخفیفهای بیشتر یا تهاتریشدن درآمدها اجتنابناپذیر خواهد بود.»
به گفته وی، اگر مکانیسم ماشه اجرا شود و قطعنامههای تحریمی سازمان ملل دوباره برقرار گردد، وضعیت حقوقی خرید نفت ایران از «تحریمهای یکجانبه» به «تحریمهای چندجانبه الزامآور» تغییر میکند.
عبدالله باباخانی معتقد است در چنین شرایطی پالایشگاههای خصوصی چین که اکنون بازیگر اصلی خرید نفت ایران هستند، بیشترین ریسک را احساس خواهند کرد، زیرا علاوه بر تهدید تحریمهای ثانویه آمریکا، با فشار رسمی سازمان ملل و محدودیت بیمهای و بانکی روبرو میشوند.
او توضیح داده که تجربه دوره ۲۰۱۰ تا ۲۰۱۳ نشان داد که حتی چین و هند، با وجود روابط سیاسی نزدیک با تهران، خرید رسمی نفت را کاهش دادند و به سمت قراردادهای تهاتری، استفاده از بانکهای کوچک و ناوگان «سایه» رفتند.
در مجموع عبدالله باباخانی معتقد است که واکنش خریداران عمده به فعال شدن مکانیسم ماشه، کاهش رسمی خرید، انتقال به کانالهای غیررسمی و افزایش چانهزنی برای تخفیف خواهد بود و این به معنای افزایش هزینه فروش و کاهش درآمد خالص ایران است، حتی اگر حجم صادرات به صفر نرسد!
او همچنین با اشاره به اقدامات آمریکا در زمینه منع ترکمنستان از سوآپ گازی با ایران گفته در سطحی وسیعتر، تحولات جدید خاورمیانه (عادیسازی روابط کشورهای عربی با اسرائیل، توافقهای جدید خط لوله عربی– اروپایی، توسعه بنادر در عمان و عربستان، و نزدیکی بیشتر ترکمنستان و آذربایجان به ترکیه) باعث میشود مسیرهای جایگزین ترانزیت انرژی بدون عبور از ایران گسترش یابد؛ این مسئله یعنی کاهش تدریجی اهمیت ژئوپلیتیک ایران در زنجیره تأمین انرژی منطقه و محدودتر شدن قدرت چانهزنی ایران.
بر اساس توضیحات این کارشناس انرژی، در چنین سناریویی اگر تهران همزمان با تحریمهای نفتی و محدودیت ترانزیت گازی روبرو شود، منابع ارزی و ابزارهای سیاسیاش تضعیف میشوند و مجبور است یا به سمت تخفیفهای شدیدتر و تهاتر حرکت کند یا سرمایهگذاری داخلی را افزایش دهد تا بخشی از صادرات انرژی را به مصرف داخل و صنایع پاییندستی ببرد.
او گفته فعالشدن مکانیسم ماشه و منع سوآپ گازی یکدیگر را تکمیل میکنند و ایران را از «صادرکننده و ترانزیتکننده» به «بازاری محلی و کماثر» تبدیل میکنند؛ مگر اینکه سیاستگذار با دیپلماسی انرژی فعال و اصلاح ساختار داخلی، مسیرهای تازهای برای حضور در بازارهای آسیایی و همسایگی طراحی کند.
کوروش احمدی دیپلمات پیشین جمهوری اسلامی در سازمان ملل نیز در گفتگو با وبسایت «اقتصاد 24» گفته اگرچه تحریمها به صورت مستقیم فروش نفت ایران را تحریم نمیکند اما به صورت غیرمستقیم میتواند تاثیر بگذارد. او گفته «زمانی که شرایط ایران از نظر حقوقی و بین المللی سختتر شود این طبیعی است که ممکن است هم آمریکا بتواند بیشتر به ایران فشار بیاورد و هم چینیها در خرید نفت ایران تا حد زیادی عقب بکشند.»
کوروش احمدی همچنین در پایان با اشاره به تحریم بندر چابهار ایران از سوی آمریکا که هفته گذشته انجام شد گفته «ایران هزینه سنگینی را در چابهار متحمل شده و سرمایهگذاری روی این بندر جدی بوده و اکنون با این وضعیت تازه اصلا مشخص نیست این پروژه چه آیندهای میتواند داشته باشد و مسئله این است مشابه این روند در مناطق حساس دیگر برای ایران نیز میتواند تکرار شود. اخیرا نیز گفته شده عراق اعلام کرده دیگر از طریق ایران نمیتواند از ترکمنستان گاز بخرد و این نتیجه همان روند تحریمهاست.»
اگرچه برخی تحلیلگران حکومتی امیدوار هستند کشورهایی مثل چین، روسیه و هند که در دوره پیشین تحریمها روابط اقتصادی خود را بطور کلی با ایران قطع نکردند، این دوره نیز از جمهوری اسلامی حمایت کنند اما روزنامه «دنیای اقتصاد» نیز در مطلبی تأکید کرده «حتی اگر روسیه و چین از ایران حمایت سیاسی کنند، شرکتهای بزرگ این کشورها به دلیل نگرانی از تحریمهای ثانویه آمریکا احتمالا تعامل خود را کاهش خواهند داد.»
روزنامه «دنیای اقتصاد» تصویر پس از اجرای تحریمها در اقتصاد ایران را بر اساس یادداشتی از حمید قنبری معاون دیپلماسی اقتصادی وزارت خارجه جمهوری اسلامی تحت سه سناریوی خوشبینانه، بدبینانه و میانه بررسی کرده و نوشته در سناریوی میانه، بخشی از مسیرهای مالی و تجاری مسدود میشود و در سناریوی بدبینانه، کاهش صادرات نفت و انسداد مبادلات مالی دور از انتظار نیست.
حمید قنبری نوشته سناریوی اول، خوشبینانه، بازگشت نمادین تحریمهاست که عملا تاثیر اندکی خواهد داشت؛ زیرا روسیه و چین آن را به رسمیت نمیشناسند و اروپا یا آمریکا نیز فشار عملی نمیآورند.
در سناریوی دوم، میانه، تحریمها با مشارکت بیشتر اروپا و کاهش همکاری چین و روسیه اثرگذارتر است و موجب کاهش درآمدهای ارزی، گرانتر شدن واردات و فشار بر پروژهها و معیشت میشود.
در سناریوی سوم که بدترین حالت است، تحریمها با هماهنگی جهانی و فشار حداکثری اجرا میشوند و منجر به قطع گسترده همکاری مالی و تجاری، اختلال در بیمه و حمل و نقل و انسداد شبکه رسمی بانکی خواهد شد و فشار اقتصادی شدیدی بر درآمدها، بودجه و معیشت وارد میآورد.